Deine Bank wurde übernommen, und plötzlich funktioniert die alte Bankleitzahl nicht mehr wie gewohnt. Das ist kein Einzelfall. Fusionen und Übernahmen im Bankensektor passieren regelmäßig, und sie wirken sich direkt auf deine gespeicherten Kontodaten aus. Dieser Artikel erklärt, warum das passiert und wie du zuverlässig die aktuelle IBAN herausfindest.
Warum sich Bankleitzahlen nach Fusionen und Übernahmen ändern können
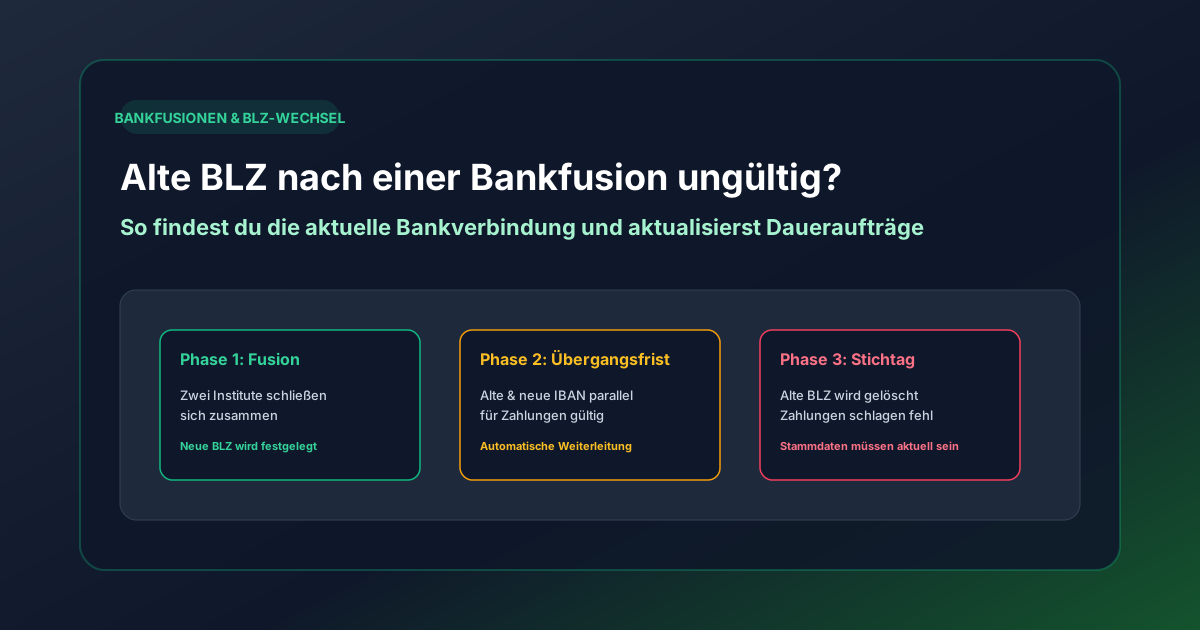
Wenn zwei Kreditinstitute fusionieren, wird meist eine der beiden Bankleitzahlen aufgegeben, während die andere für das neue, gemeinsame Institut bestehen bleibt.
Diese Bankfusion-Entscheidung hängt von internen organisatorischen Faktoren ab, betrifft aber direkt alle Kunden der aufgegebenen Bankleitzahl, deren Kontodaten technisch angepasst werden müssen.
Was mit bestehenden Kontonummern nach einer Bankfusion passiert
Die eigentliche Kontonummer bleibt in den meisten Fällen unverändert. Lediglich die Bankleitzahl, und damit ein Teil der IBAN, wird auf die neue, fortführende Kennung umgestellt.
Das bedeutet für Kunden praktisch, dass sich ihre Kontonummer selbst nicht ändert, wohl aber die vollständige IBAN, da diese die Bankleitzahl direkt mit einbezieht.
Wie alte und neue Bankverbindungen zusammenhängen
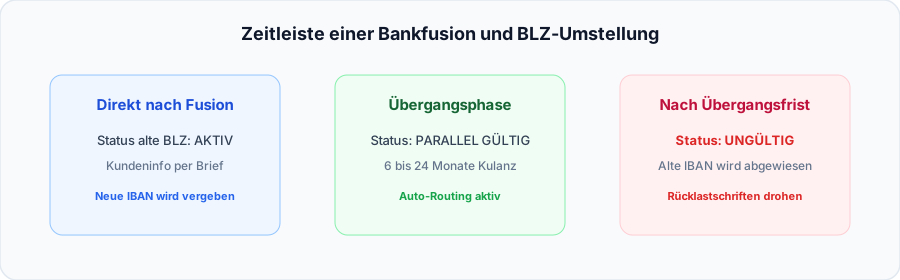
Banken bieten in der Regel eine Übergangsphase an, während der sowohl die alte als auch die neue Bankverbindung parallel funktionieren, um einen reibungslosen Wechsel zu ermöglichen.
| Zeitraum | Status alte BLZ |
|---|---|
| Direkt nach Fusion | Meist noch aktiv |
| Übergangsphase | Parallel gültig |
| Nach Übergangsfrist | Ungültig |
Wo du eine aktuelle IBAN zuverlässig überprüfen kannst
Die zuverlässigste Quelle bleibt die offizielle Mitteilung deiner eigenen Bank, meist per Brief oder über das Online-Banking-Portal direkt kommuniziert.
Zusätzlich veröffentlichen viele Kreditinstitute aktuelle Bankleitzahlenverzeichnisse auf ihren Webseiten, die auch nach einer Fusion die korrekte, aktuelle Zuordnung transparent darstellen.
Warum alte Bankdaten in Rechnungen und Stammdaten problematisch sein können
Gespeicherte Stammdaten in Buchhaltungssystemen oder auf alten Rechnungsvorlagen verweisen häufig noch auf die ursprüngliche, mittlerweile veraltete Bankverbindung.
Wird dieser Fehler nicht rechtzeitig korrigiert, können Zahlungen nach Ablauf der Übergangsfrist fehlschlagen oder unnötig verzögert werden, was gerade im Geschäftsverkehr zu echten Problemen führt.
Wie Unternehmen ihre gespeicherten Zahlungsempfänger aktualisieren
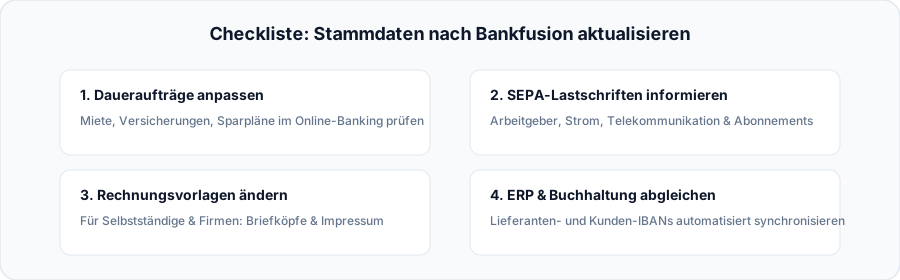
Unternehmen sollten nach bekannt gewordenen Bankfusionen systematisch ihre Lieferantendaten und Kundendatenbanken überprüfen, um veraltete Bankverbindungen frühzeitig zu identifizieren und zu korrigieren.
Automatisierte Abgleichtools, die mit aktuellen Bankleitzahlenverzeichnissen synchronisiert sind, erleichtern diesen Prozess erheblich gegenüber einer rein manuellen Durchsicht sämtlicher gespeicherter Datensätze.
Was bei Daueraufträgen und wiederkehrenden Zahlungen wichtig ist
Dauerauftrag-Einstellungen greifen meist automatisch auf die hinterlegte Bankverbindung zurück und müssen bei einer Fusion manuell überprüft und gegebenenfalls aktualisiert werden.
Verpasst du diese Anpassung, kann es nach Ablauf der Übergangsfrist zu fehlgeschlagenen, wiederkehrenden Zahlungen kommen, etwa bei Mietzahlungen oder Versicherungsbeiträgen.
Wie sich Bankfusionen auf SEPA-Zahlungen auswirken können
Der europäische SEPA-Zahlungsverkehr selbst ändert sich durch eine Fusion nicht grundsätzlich. Betroffen ist lediglich die konkrete IBAN, die innerhalb dieses Systems verwendet wird.
Solange die neue, korrekte IBAN verwendet wird, funktionieren SEPA-Überweisungen und Lastschriften genauso reibungslos wie zuvor, ohne zusätzliche technische Hürden für die beteiligten Parteien.
Welche Informationen du von der Bank für eine Aktualisierung brauchst
Frage konkret nach der neuen, vollständigen IBAN sowie dem Datum, ab dem die alte Bankverbindung endgültig ihre Gültigkeit verliert, um Zahlungsausfälle zu vermeiden.
Diese Informationen findest du meist direkt in offiziellen Kundenschreiben oder durch einen kurzen Anruf beim Kundenservice deines jetzt fusionierten Kreditinstituts.
Fazit: Veraltete BLZ und aktuelle Bankverbindungen richtig behandeln
Nach einer Bankfusion bleibt meist eine Übergangsfrist, um Kontodaten anzupassen. Prüfe offizielle Mitteilungen deiner Bank, aktualisiere gespeicherte Stammdaten zeitnah, und behalte Daueraufträge im Blick, damit keine Zahlung unerwartet fehlschlägt.