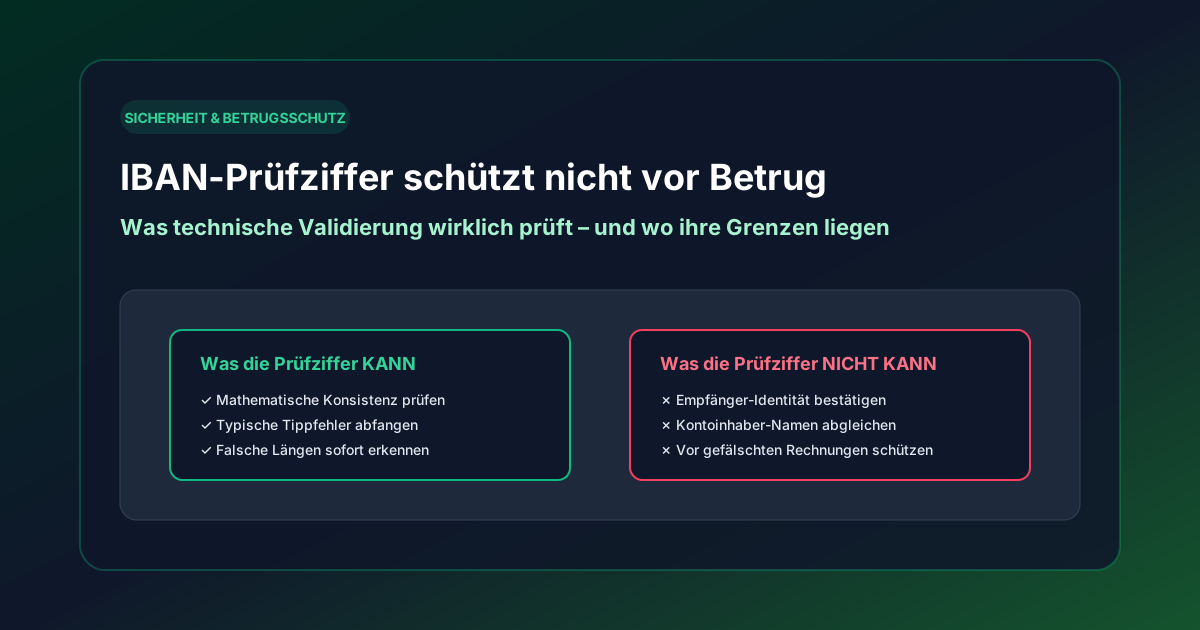
Ein grünes Häkchen nach der IBAN-Eingabe fühlt sich sicher an. Doch diese Bestätigung sagt weniger aus, als viele denken: Die Prüfziffer bestätigt nur, dass die IBAN in sich stimmig ist – nicht, wem das Konto gehört. Dieser Artikel erklärt, was die Prüfung leistet und wo ihre Grenzen liegen.
Was eine IBAN-Prüfziffer tatsächlich überprüft
Die zwei Prüfziffern an Stelle 3 und 4 werden nach dem Verfahren MOD 97-10 aus ISO 7064 aus allen übrigen Zeichen berechnet. Stimmen sie, ist die IBAN formal gültig. Die Prüfung erkennt damit typische Tippfehler.
Sie prüft nicht, ob das Konto existiert und wem es gehört. Das kann nur die Bank des Empfängers beantworten.
Wie die Validierung funktioniert
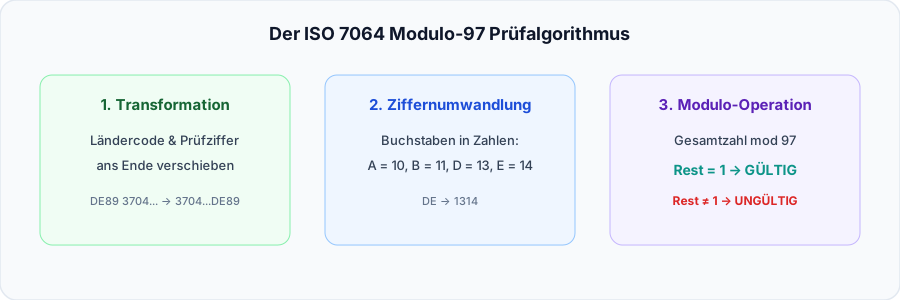
Die ersten vier Zeichen werden ans Ende gestellt, Buchstaben in Zahlen umgewandelt (A = 10 bis Z = 35), und die entstandene Zahl wird durch 97 geteilt. Bleibt der Rest 1, ist die IBAN formal gültig. Das Verfahren ist reine Mathematik und greift auf keine Bankdaten zu.
Welche Fehler die Prüfziffer erkennt
| Fehlertyp | Wird erkannt? |
|---|---|
| Fehlende oder zusätzliche Stelle | Ja (Länge stimmt nicht) |
| Eine Ziffer falsch abgetippt | In aller Regel ja |
| Zwei benachbarte Ziffern vertauscht | In aller Regel ja |
| Gültige IBAN eines anderen Kontos | Nein |
Die Prüfung fängt also zufällige Eingabefehler ab, aber keine falschen Angaben, die formal korrekt sind.
Welche Arten von Betrug eine Validierung nicht erkennt
Bei vielen Betrugsmaschen geben Täter eine echte, formal korrekte IBAN an – nur eben ihre eigene statt der des erwarteten Empfängers. Typische Beispiele:
- Manipulierte Rechnungen: Eine Rechnung kommt scheinbar vom bekannten Geschäftspartner, enthält aber eine neue Bankverbindung.
- „Neue Bankverbindung“-Mails: Ein angeblicher Lieferant oder Vermieter teilt per E-Mail mit, dass sich das Konto geändert habe.
- Vorkasse-Betrug: Ein Onlineshop oder Verkäufer existiert nur zum Schein.
In all diesen Fällen besteht die IBAN jede Prüfziffernprüfung.
Was die Bank zusätzlich prüft: die Empfängerüberprüfung
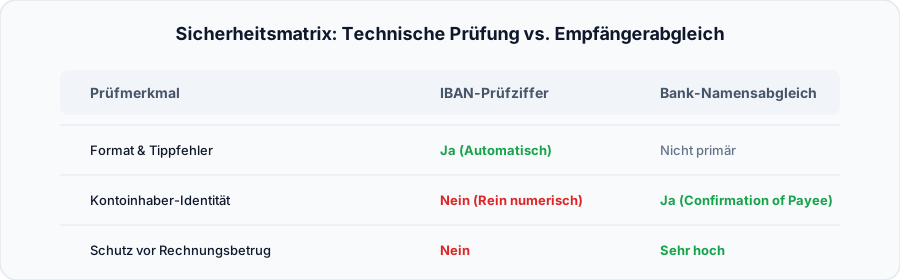
Seit dem 9. Oktober 2025 müssen Zahlungsdienstleister in der EU bei Euro-Überweisungen vor der Freigabe prüfen, ob der eingegebene Empfängername zur IBAN passt, und Ihnen das Ergebnis anzeigen (Empfängerüberprüfung nach der Verordnung (EU) 2024/886). Passt der Name nicht, werden Sie gewarnt, können die Zahlung aber trotzdem ausführen.
Die Empfängerüberprüfung hilft gegen viele Fälle von Rechnungsbetrug. Sie hilft nicht, wenn Betrüger ein Konto auf den Namen nutzen, den Sie eingeben, oder wenn Sie die Warnung übergehen.
Welche Grenzen Online-IBAN-Validatoren haben
Ein IBAN-Validator im Internet – auch der auf dieser Website – prüft Länge und Prüfziffer. Manche zeigen zusätzlich die Bank zur Bankleitzahl an. Den Kontoinhaber kann keiner dieser Dienste prüfen. Verstehen Sie solche Werkzeuge als Formatkontrolle, nicht als Sicherheitsprüfung.
So schützen Sie sich
- Geänderte Bankverbindungen immer über einen bekannten Kontaktweg bestätigen lassen – zum Beispiel per Telefon unter der Nummer, die Sie schon kennen, nicht unter der im Schreiben genannten.
- Warnungen der Empfängerüberprüfung ernst nehmen.
- Bei Vorkasse an unbekannte Händler besonders vorsichtig sein.
- Nach einem Betrug sofort die Bank informieren und Anzeige bei der Polizei erstatten.
Fazit
Eine gültige Prüfziffer bestätigt nur, dass die IBAN formal korrekt ist. Gegen Betrug helfen die Empfängerüberprüfung der Bank und vor allem Ihre Kontrolle: Geänderte Bankdaten sollten Sie immer über einen unabhängigen Weg bestätigen.
Tippfehler in einer IBAN erkennt der IBAN-Rechner – den Empfänger prüft nur Ihre Bank.
Quellen
- EU: Verordnung (EU) 2024/886 (Echtzeitüberweisungen und Empfängerüberprüfung)
- European Payments Council: Verification Of Payee Scheme
- SWIFT: IBAN – International Bank Account Number
- Polizeiliche Kriminalprävention: Betrug