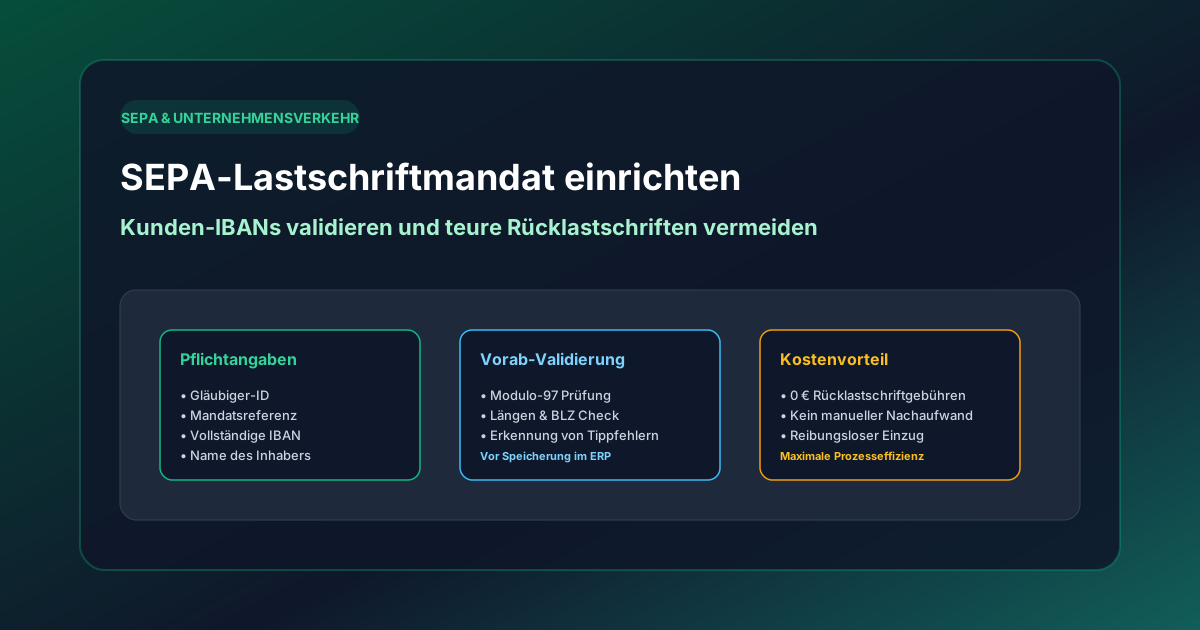
Bevor Geld vom Konto eines Kunden abgebucht wird, muss einiges stimmen. Das SEPA-Lastschriftmandat ist die rechtliche Grundlage, eine technische IBAN-Prüfung davor vermeidet unnötige Fehlbuchungen. Dieser Artikel zeigt, was ein Mandat enthalten muss und wie Unternehmen Kunden-IBANs sinnvoll prüfen.
Welche Angaben ein SEPA-Lastschriftmandat enthält
Den Inhalt des Mandats legt das Regelwerk des European Payments Council (EPC) für die SEPA-Basislastschrift fest. Dazu gehören insbesondere:
- Name und Anschrift des Zahlungsempfängers (Gläubigers)
- Gläubiger-Identifikationsnummer
- Mandatsreferenz
- Name des Zahlers (Kontoinhabers) und dessen IBAN
- Art der Zahlung: einmalig oder wiederkehrend
- Datum und Unterschrift bzw. Zustimmung des Zahlers
- Hinweis auf das Recht, innerhalb von acht Wochen die Erstattung des Betrags zu verlangen
Welche Rolle Mandatsreferenz und Gläubiger-ID spielen
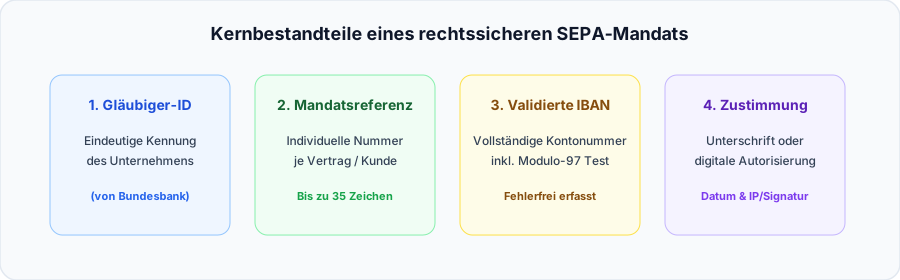
Die Gläubiger-Identifikationsnummer kennzeichnet das einziehende Unternehmen. In Deutschland wird sie von der Deutschen Bundesbank vergeben und ist Voraussetzung für die Teilnahme am SEPA-Lastschriftverfahren.
Die Mandatsreferenz vergibt der Gläubiger selbst. Zusammen mit der Gläubiger-ID kennzeichnet sie das Mandat eindeutig – wichtig vor allem bei Kunden mit mehreren Verträgen.
Warum eine gültige IBAN kein Mandat ersetzt
Eine formal korrekte IBAN bestätigt nur ihre technische Struktur. Sie sagt nichts darüber, ob der Kunde Kontoinhaber ist oder der Abbuchung zugestimmt hat. Ohne gültiges Mandat ist eine Lastschrift nicht autorisiert: Der Zahler kann dann innerhalb von 13 Monaten die Erstattung verlangen. Auch bei einem gültigen Mandat kann er eine Lastschrift innerhalb von acht Wochen ohne Angabe von Gründen zurückgeben.
Warum eine IBAN-Prüfung vor dem Einzug sinnvoll ist
Eine fehlerhafte IBAN führt zu einer gescheiterten Lastschrift. Das verursacht Rückgabeentgelte und Aufwand. Eine Prüfung schon bei der Erfassung des Mandats fängt Tippfehler ab, bevor die IBAN gespeichert wird.
| Prüfschritt | Was er erkennt |
|---|---|
| Längenprüfung | Fehlende oder zusätzliche Zeichen |
| Formatprüfung | Unzulässige Zeichen, unbekannter Ländercode |
| Prüfziffernkontrolle (MOD 97-10) | Die allermeisten Tippfehler und Zahlendreher |
Was die Prüfung nicht erkennt: eine gültige IBAN, die zu einem anderen Konto gehört, und ein Konto, das inzwischen geschlossen ist.
IBAN-Prüfung in Rechnungs- und Zahlungssysteme einbinden
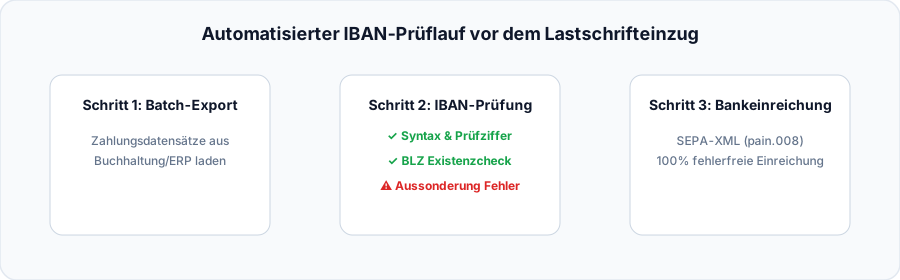
Viele Buchhaltungs- und ERP-Systeme prüfen IBANs bereits bei der Eingabe. Wo das fehlt, lohnt ein Prüflauf vor jedem Lastschrifteinzug, der Länge, Format und Prüfziffer aller gespeicherten IBANs kontrolliert. Fehlerhafte Datensätze werden so vor dem Einzug erkannt, nicht erst als Rücklastschrift.
Vorabankündigung und Dokumentation
Vor jedem Einzug muss der Gläubiger den Zahler über Betrag und Fälligkeitsdatum informieren (Vorabankündigung, „Pre-Notification“). Nach dem EPC-Regelwerk geschieht das mindestens 14 Kalendertage vorher, sofern nichts anderes vereinbart ist.
Dokumentieren Sie Mandat, Datum der Erteilung, Vorabankündigungen und jede Abbuchung mit Mandatsreferenz. Wird ein Mandat 36 Monate lang nicht genutzt, verfällt es nach dem EPC-Regelwerk; danach ist ein neues Mandat nötig.
Fazit
Ein sauber erfasstes Mandat ist die rechtliche Grundlage jeder SEPA-Lastschrift. Eine IBAN-Prüfung bei der Erfassung und vor jedem Einzug verhindert Rücklastschriften durch Tippfehler – sie ersetzt aber weder das Mandat noch die Vorabankündigung.
Mehrere IBANs auf einmal prüfen Sie mit der Stapelprüfung des IBAN-Rechners.
Quellen
- European Payments Council: SEPA Direct Debit (Regelwerke)
- Deutsche Bundesbank: Gläubiger-Identifikationsnummer
- Bürgerliches Gesetzbuch: § 675x BGB
- Bürgerliches Gesetzbuch: § 676b BGB