Kontonummer und Bankleitzahl waren jahrzehntelang der Standard in Deutschland. Mit dem einheitlichen Euro-Zahlungsverkehrsraum SEPA wurde die IBAN zur Pflicht – allerdings nicht für alle zum selben Zeitpunkt. Dieser Artikel erklärt die wichtigsten Stichtage und was sich für Verbraucher und Unternehmen geändert hat.
Was vor der IBAN üblich war
Für Inlandszahlungen nutzten Bankkunden in Deutschland Kontonummer und Bankleitzahl. Das funktionierte im Inland zuverlässig, war aber mit den Kontonummern anderer Länder nicht vergleichbar. Für Auslandsüberweisungen gab es eigene Verfahren und Formulare.
Wann der SEPA-Zahlungsverkehr begann
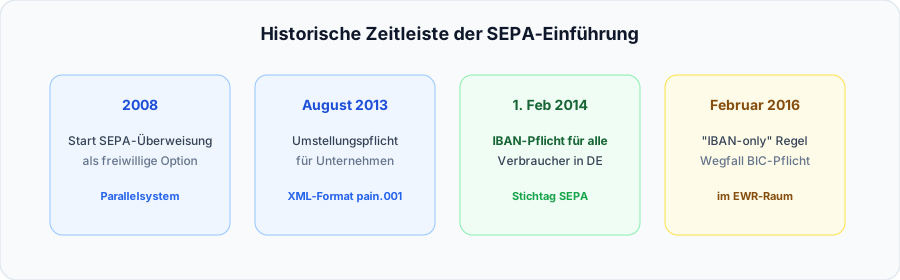
Die europäischen Banken führten die SEPA-Überweisung im Januar 2008 und die SEPA-Lastschrift im November 2009 ein. Zunächst liefen die neuen Verfahren parallel zu den nationalen. Verbindlich wurden sie durch die EU-Verordnung Nr. 260/2012, die das Enddatum für die nationalen Verfahren in den Euro-Ländern festlegte.
Die wichtigsten Stichtage für Deutschland
| Datum | Was sich änderte |
|---|---|
| 1. Februar 2014 | Enddatum für nationale Überweisungs- und Lastschriftverfahren laut Verordnung (EU) Nr. 260/2012 |
| 1. August 2014 | Ende der Übergangsfrist nach Verordnung (EU) Nr. 248/2014; ab dann galten die SEPA-Verfahren auch für Unternehmen und Vereine ohne Ausnahme |
| 1. Februar 2016 | Ende der Übergangsregel für Verbraucher: Bis dahin durften Banken für Inlandszahlungen noch Kontonummer und Bankleitzahl annehmen und in die IBAN umwandeln |
Für Unternehmen wurde die IBAN also 2014 verbindlich, für Verbraucher im Inland endgültig am 1. Februar 2016.
Welche Rolle spielte der BIC?
Anfangs musste bei SEPA-Zahlungen neben der IBAN auch der BIC angegeben werden. Laut Verordnung (EU) Nr. 260/2012 entfiel diese Pflicht für Inlandszahlungen ab dem 1. Februar 2014 und für grenzüberschreitende Zahlungen im Euroraum ab dem 1. Februar 2016. Seitdem genügt im SEPA-Raum in der Regel die IBAN.
Was sich für Verbraucher und Unternehmen änderte
| Vorher | Nachher |
|---|---|
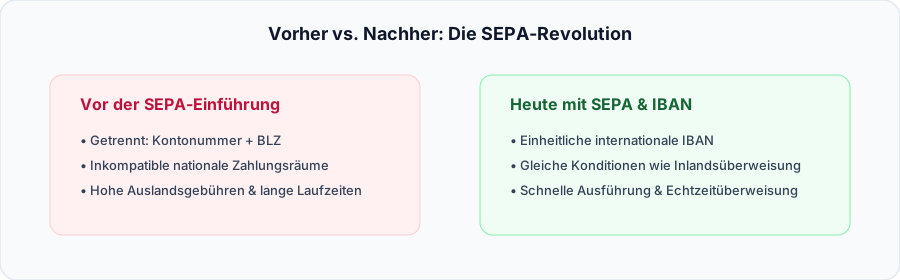
| Kontonummer + BLZ im Inland | IBAN |
| Eigene Verfahren für Auslandszahlungen | Ein Verfahren für Euro-Zahlungen im SEPA-Raum |
| Teils höhere Entgelte für Auslandsüberweisungen in Euro | Gleiche Entgelte wie für Inlandszahlungen in Euro |
Dass grenzüberschreitende Euro-Zahlungen innerhalb der EU nicht mehr kosten dürfen als entsprechende Inlandszahlungen, regelt die EU-Verordnung über grenzüberschreitende Zahlungen (heute Verordnung (EU) 2021/1230).
Wie bestehende Bankverbindungen umgestellt wurden
Banken teilten ihren Kunden die IBAN ihrer Konten mit, meist auf dem Kontoauszug. Für die meisten Konten ergibt sich die IBAN direkt aus Bankleitzahl und Kontonummer. Für einige Bankleitzahlen gelten Sonderregeln der Bundesbank, die sogenannten IBAN-Regeln.
Unternehmen mussten ihre gespeicherten Kunden- und Lieferantendaten umstellen und für Lastschriften auf SEPA-Mandate mit Gläubiger-Identifikationsnummer wechseln.
Fazit
Die IBAN wurde in Deutschland schrittweise verbindlich: 2014 für Unternehmen und Vereine, am 1. Februar 2016 auch für Verbraucher im Inland. Seitdem genügt für Euro-Zahlungen im SEPA-Raum in der Regel die IBAN.
Eine IBAN aus alter Kontonummer und Bankleitzahl berechnet der IBAN-Rechner – gleichen Sie das Ergebnis mit Ihrer Bank ab.
Quellen
- EU: Verordnung (EU) Nr. 260/2012 (SEPA-Verordnung)
- EU: Verordnung (EU) Nr. 248/2014 (Übergangsfrist bis 1. August 2014)
- EU: Verordnung (EU) 2021/1230 (grenzüberschreitende Zahlungen)
- European Payments Council: SEPA Credit Transfer
- European Payments Council: SEPA Direct Debit